引言
照明器具制造作為電氣機械及器材制造業的重要分支,涵蓋從家用燈具、商業照明到工業特種照明的廣泛產品線。隨著LED技術、智能控制與綠色低碳理念的深度融合,這一傳統制造領域正經歷深刻變革。本文圍繞照明器具制造的產業格局、技術演進與未來趨勢展開分析。
一、產品體系與制造范疇
照明器具制造的產品譜系極為豐富,主要包括:
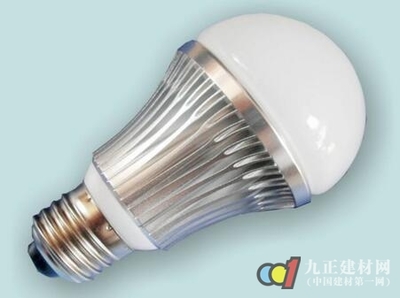
- 民用照明:吸頂燈、吊燈、臺燈、筒射燈等家居燈具;
- 商業與辦公照明:軌道燈、面板燈、線性燈具等;
- 工業與戶外照明:投光燈、工礦燈、路燈、隧道燈等;
- 特種照明:防爆燈、醫療照明、舞臺燈光、植物照明等。
制造環節通常涉及光源封裝(如LED芯片與模組)、光學設計、電路驅動(電源)、熱管理設計、結構件加工(壓鑄、注塑、五金沖壓)以及組裝檢測。產業鏈上游為芯片、熒光粉、驅動IC與結構材料,中游為燈具制造與系統集成,下游對接建筑、市政、工業與消費市場。
二、技術演進:LED與智能化的雙重驅動
傳統照明器具以白熾燈和熒光燈為主,制造工藝相對簡單,能效與壽命受限于光源技術。LED技術的成熟徹底改變了行業格局:光效持續提升、成本快速下降,使LED照明成為市場主流,推動制造重心從“燈具外殼加工”轉向“光電熱一體化設計”。
隨之而來的是智能化浪潮。智能照明器具集成無線通信模塊(Wi-Fi、藍牙、Zigbee、Matter等),支持調光調色、場景聯動與遠程控制,并與樓宇自控、智能家居生態對接。這對制造企業提出了新的能力要求——不僅需要燈具結構工藝,還需具備嵌入式軟件、傳感器集成與產品互聯的研發能力。
健康照明理念興起,全光譜、無頻閃、節律照明等產品標準逐步完善,倒逼制造端在光譜設計與光學品質上精耕細作。
三、制造能力與產業格局
從全球格局看,中國照明器具制造占據主導地位,形成了珠三角、長三角、閩粵等產業集群,產品出口覆蓋全球主要市場。產業呈現出“兩頭分化”的特征:一端是規模化、自動化程度高的大廠,依托貼片、回流焊、自動組裝線與在線檢測實現高效量產;另一端是聚焦細分場景的中小企業,以柔性制造和快速迭代服務定制化需求。
制造競爭力的核心要素正從“規模與成本”轉向“質量、交付與創新”:
- 垂直整合能力:部分頭部企業向上游驅動電源、光源模組延伸,增強成本與品質控制;
- 檢測與認證體系:安規(如CCC、CE、UL)、光生物安全、能效標識等是進入市場的硬門檻;
- 精益生產與數字化:MES系統、自動化老化測試、在線光學檢測成為提升良率與一致性的關鍵手段。
四、挑戰與趨勢
行業亦面臨多重壓力:同質化競爭導致價格戰頻發,原材料與物流成本波動,以及歐盟能效法規、綠色貿易壁壘對產品合規提出更高要求。在此背景下,幾個趨勢值得關注:
- 綠色制造:可回收材料、無鉛工藝、低碳生產與產品碳足跡核算逐步落地;
- 系統化與場景化:從賣燈具走向賣“照明方案”,如教育照明、健康辦公照明、智慧道路照明;
- 標準化與互聯互通:Matter等統一協議的推進將加速智能照明生態融合;
- 制造智能化:AI質檢、數字孿生與柔性產線提升對多品種小批量訂單的響應能力。
##
照明器具制造既是成熟的出口導向型產業,也是不斷吸納光電、通信與軟件技術的創新陣地。面對智能化與綠色化的雙重驅動力,制造企業需在工藝精進、研發投入與合規能力上同步發力,方能在競爭日趨激烈的全球市場中占據穩固位置。照明不再只是“照亮空間”的功能器件,而將成為智能建筑與低碳城市的重要神經元。